
 最新跨境运营干货
 看多维度榜单信息
沉没成本认不下时,还在被拖累的是什么
先说清楚拖累的对象。认不下的时候,被拖住的第一样是位置。仓库的货架、打包的台面、放置物料的那一区都被占着,位置不会自己空出来,新的东西进不来,或者只能硬挤进去,找东西的时间也跟着变长,每天都在付利息。
第二样是钱,而且是最容易被忽略的那种钱。仓储费、仓位费、按年扣的服务席位,这些是按时间出账的,跟有没有处置动作没有关系。你不处置,它照样每个月从账上走一遍,一年下来金额能达到当初那笔投入的很大比例。
第三样是可收回价值的余量。刚停下来那会儿,一批辅料也许还能转给别的款、一批货也许还能谈退,放三个月之后,款式过季、需求转移,愿意接的人就少了,价钱也往下走。这段下滑不体现在任何一张账单上,但它真实。
第四样更隐蔽,叫判断消耗。清单上那笔始终没有一个结论,于是每次要决定资源怎么分配时,都要先把它想一遍,再重新得出同一个结论;反复几轮之后,真正做决定的心力就被磨掉了,决断变慢这件事本身就是成本。
第五样是新决定被绑住。手里有一批货没清,就不敢接新的品类,怕两个叠在一起压不住;有一个款还挂着,新款就不敢把预算全押上去。旧的那笔没结论,新的安排只能绕着它走,这种被绑住的状态,代价比损失本身更大。
这五样不是并列的,它们有先后。位置是先被占的,钱跟着位置走,残值跟着时间走,判断消耗跟着未结论的状态走,绑住新决定是前面四样叠加之后的结果。看清这个顺序,就知道该从哪里先动手,而不是笼统地觉得都在亏。
要区分清楚的是拖累和损失。损失是那笔投入本身回不来了,这个事实在停下的那天就已经确定;拖累是在这个事实之外,每多放一个月就多出来的一部分。前者已经无法改变,后者还在持续发生,而且每一天都在变多。
很多人盯的是前者,也就是我这批货亏了多少,于是越想越难受,越想越不愿意动。真正该盯的是后者,也就是每多放一个月还要付多少。把注意力放到后者,那些原本让人觉得没什么好办法的笔,会突然变得有办法了。
拖累还有一个特点:它的计量单位不是元,而是元乘以时间。同样一笔三千块的仓储支出,摊在一个月里不显眼,摊在一年里就是三万六。所以对付拖累的办法不是想办法一次性把它清掉,而是让它停留的时间尽量短一些。
还有一类拖累不来自仓库,来自平台和结算。压在平台上的钱如果和一笔停掉的投入绑在一起,它就回不来,也调不动,只能等着。这类拖累的特点是金额明确、但解锁时间不由你决定,只能提前把解锁条件问清楚。
拖累也会反噬到价格判断上。一笔投入放久了,因为已经花了那么多,你会不自觉地想从售价里把那部分找回来,于是价格定得偏高,动销更慢,放得更久,来回几轮之后拖累反而变大。这是一个自循环,切口就在认不认这个点。
判断自己有没有被拖累,可以做一个简单的自问:手里有没有一件事情你已经想了三个月以上还没有结论。有,那件事就在拖累你,无论它金额多大。这种没有结论的状态,通常比它本身造成的实际损失更值得先解决掉。
知虾把关键词分析做成公开的一栏,摆出的是搜索侧的量级与走势,按日更新到前一交易日。要判断某类商品的需求还在不在,可以拿这一栏当一层参照,从而看出那批货的可收回价值是不是正在往下掉,但拖累了多少还是得用你自己的账单和工时来算。
还有一个常被忽略的对象是时间本身。拖着的这段时间,本来可以用来做别的款、试别的品类、跑别的市场,现在被占掉了。这部分不体现在任何账上,却是实实在在从未来挪走的,它的单位同样是时间,而且是不可追回的时间。
今天能做的一个动作是先找出那个最明确可计的项目,比如那笔每月还在扣的仓储费或者仓位费,把它的月度数字写出来。写出一个具体数字之后,这团模糊的拖累会立刻变得很小、很清楚,也就能开始处理了。
这一节要带走的是:认不下的时候,被拖住的东西一共有五样,位置、现金、残值、判断力、未来的空间。它们不在某张账单上集中出现,所以才容易被忽略,但每一样都在按自己的速度往外走,一天也没有停。
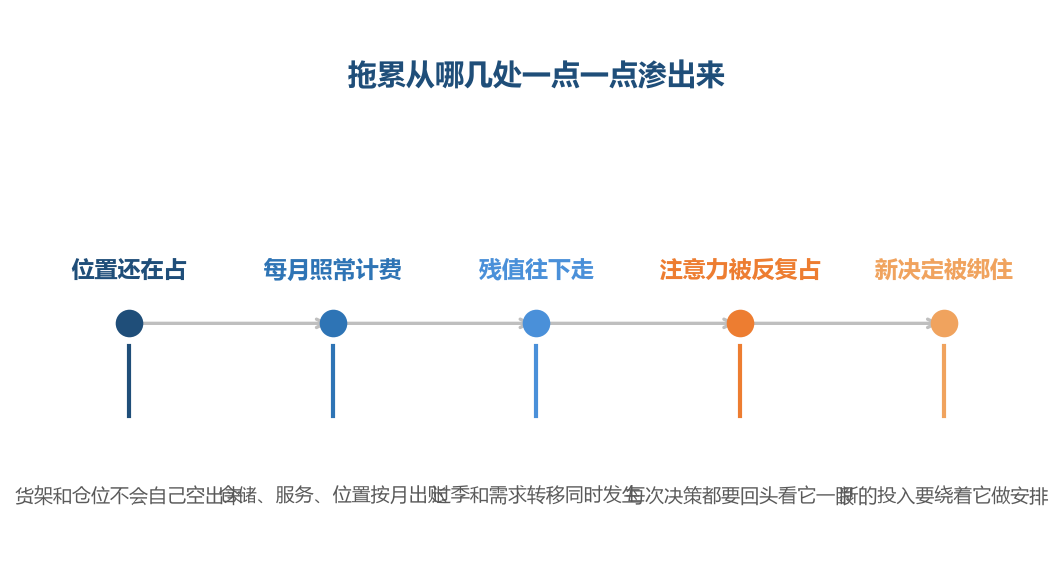
图注:拖累是顺着这五处渗出来的,前两处有单据可查,后三处不出现金却一样消耗。
拖累是从哪几处一点一点渗出来的
先说第一处,也就是位置。货架上的东西一动没动,但货架本身是有成本的,无论是租来的仓库还是自家的空间,单位面积都有对应的价格。物料占着货架,就等于每天在替它付这笔单价,只是这笔钱混在整体仓租里看不出来。
要看出这一处渗出来的量,可以做一个分布。把仓库分成几区,看看沉没物料占了多少区、占了多久。按平方或者按货架格数折算,再乘上单位面积的月租,得出的就是一个可比的月度数,比笼统说占了好多地方清楚得多。
第二处是还在按时间扣费的项目。未用完的仓位、按年买的席位、按月付的某个位置,这些是有明确出账日的。它们和有没有处置动作完全无关,只要合同还在,就会一直在账上出现,直到期限走完或者提前终止。
这一处的量最容易算,因为找账单就行。把最近三个月的账单里,凡是对应到那几笔停掉的投入上的支出挑出来,加成一个数,再乘十二,就是照这个势头一年的量。这个数通常比预想的大,看到之后人一般会立刻想动手。
第三处是残值下滑。它不出现金,不看账单就看不到,但它是这几处里最不可逆的。一批辅料今天能转给别的款用,三个月后那个款可能也停了;一批货今天有人愿意接,过季之后就没人问价了,这种变化没有回头路。
看这一处的方式是定期标价。每个月固定一天,给还没处置的每一笔写一个当下能收回的数,写在原来的数字旁边。两三个月之后回看,那些一路往下的笔就会自己露出来,它们就是正在渗的地方。
第四处是重复劳动。同一批货被清点过一次又一次,同一笔残值被估价过一轮又一轮,每一次都要花时间。这些时间如果不花在它身上,本来能花在选品、谈供应商这些更有产出的事情上,所以它的真实代价要用替代用途来量。
这一处的计量有个简单办法:记下这个月你在这几笔上一共花了多少小时,再乘以你自己一个小时的产出价值,不用很准,一个大概的数就够。多数人算完之后会发现,反复处理同一件事的成本,比当初那笔投入的利息还高。
第五处是机会挤压。仓库位置被占着,新到的货就没有地方放;预算被占着,新款就没法多做一批测试。这类损失发生在别的事情上,账面上看不到,但可以用被耽误的那件事本来能带来的收益来估一个下限,也就是至少损失了多少。
这五处渗出来的速度并不一样。现金类的最规律,按月准时;残值类的不可逆,一旦过季就断崖;判断和精力类的时快时慢,取决于你这段时间有多忙。规律的那部分先处理,不可逆的那部分最要紧,两者优先级不同。
有一种情况会让渗出速度突然变快:店里有新的动作发生。比如要上新的品类、要接一批新品,这时候被占着的位置和预算立刻成为实际卡点,原来还能凑着放的东西突然放不下了,拖累从隐性变成显性,代价也就一次暴露出来。
所以判断拖累严重不严重,不能只看它自己那个数字的大小,要看它有没有开始阻碍别的动作。如果一切都还转得开,它可以再放一阵;如果已经开始挡路,那它的实际代价就远远超过那个金额了,这才是真正该动手的点。
还有一处渗出常被漏算,也就是账务上的持续投入。为了让一笔已经报废的投入在账上挂着,你可能要按期做摊销、按期核对、按期解释给合作方听。这些动作不产生任何价值,只是维持一个已经结束的东西继续出现在报表上。
把这几处摆在一起看,会得到一个有点反直觉的结论:拖累里现金那一部分是最容易解决的,因为它有单据、有数字、有终止办法;真正难解决的是残值下滑和判断消耗,它们没有账单,只能靠自己定期标价和主动落结论。
一个实用的动作是给每一笔沉没加两个日期。一个是它开始拖累的日期,也就是停下来的那天;一个是下一个该看它的日期。两个日期之间的间隔,就是这一次拖累的长度,把它记下来,你会对自己的拖延速度有个认识。
在知虾页面上,站点分析这一栏按市场分别呈现商品情况,数据按日更新到前一交易日。看某个市场的需求有没有转淡,可以用它当一层外部线索,用来辅助判断那批货的可收回价值是否在往下走;具体拖走了多少钱,仍要从你自己的开销记录里取数。
这一节的要点是:拖累从五处渗出来,位置、现金、残值、精力、机会,五处的速度不同、可测性也不同。先把有账单的那两处算出来,它们能给你一个可靠的起点,剩下的三处再用估的办法补上。
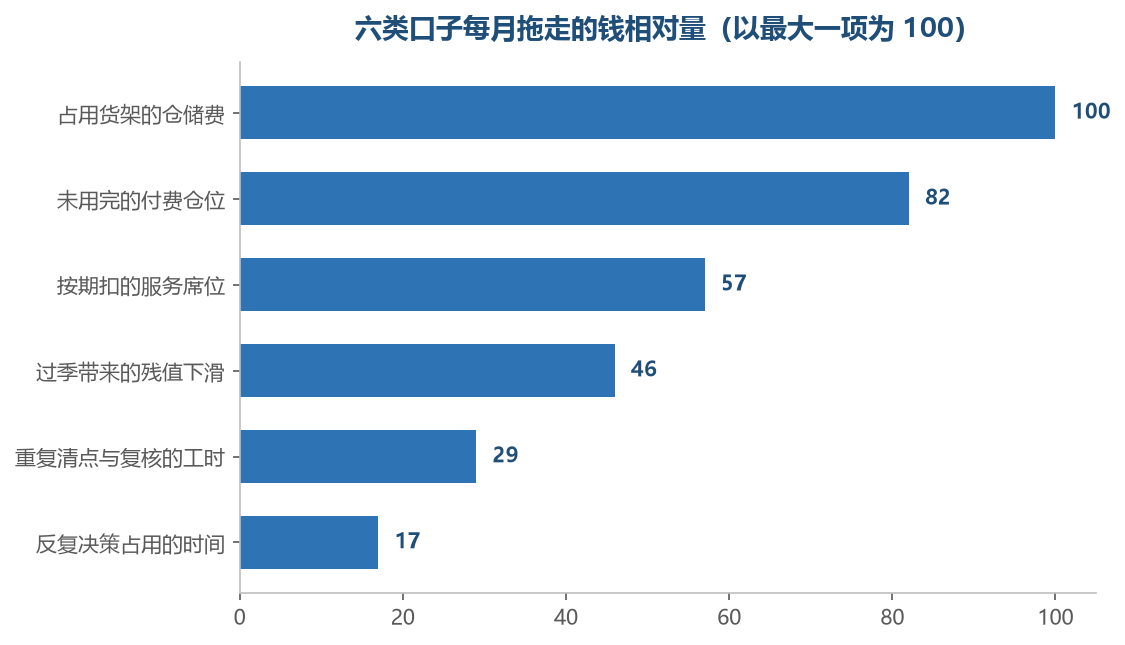
图注:按最近三个月的实际账单与工时记录折算,分母取其中最大一项,只用于比轻重不用于记账。
分清哪些是还在计的,先做这一步
处理拖累的第一步不是动手处置,而是把现在还在发生和已经停下来的分开。这两类混在一起看,整件事会显得比实际更糟,也更难下手;分开之后你会发现真正还在往外走的其实只有那么几项,剩下的都已经是既定事实。
还在计的典型特征是有出账动作。仓储费按月扣、仓位按季付、席位按年续、摊销按期走账,这些都是每个月或每个季度会在账上留下痕迹的项目。查它们不需要判断,翻账单就能确定,这是最可靠的一类,也最该先处理。
已经停了的是那笔投入的本金本身。钱在付出去的那一刻就已经出去了,它不会再往外出,也不会因为放着而变多。很多人把它和还在计的项目混在一起看,结果得出一个每天都在亏更多的印象,实际上本金那部分早就固定了。
分完之后会得到一个重要的认识:拖累的大小由还在计的那几项决定,而不是由那笔投入的总额决定。一笔五万的投入,可能一分还在计的都没有;一笔几千的辅料,如果每月还在占着付费仓位,它反倒是一直在流血的那笔。
还有一个中间状态要单独放,就是那些即便今天处置也拿不回来的部分,比如已经过季的货、已经交付的服务。它们既不产生新的支出,也不可能收回,属于纯粹的历史,标上记号归档就行,不必再花时间在它们上面。
分清这三类之后,处置顺序也就出来了。先处理还在计费的那几项,因为每拖一天都真的多花一天的钱;再处理还能收回但那部分价值正在下滑的;最后一类标一下就可以放下,它已经不会变了,早晚处理一个样。
有一类支出容易两边都算错,就是摊销。一笔投入在账上分几个月摊,看着每月都在发生,实际上钱早在第一个月就出去了。判断时要看现金流出的那个月,而不是摊销表上的分摊月,否则会把已经结束的支出当成还在计的。
还有一类是随着处置动作会终止的支出。比如退掉仓位以后,那笔仓位费自然就不再发生。这类要先列出终止的条件,什么时候能提到期、提前终止要付多少、什么时候生效,把这三件事问清楚了,也就知道动手能省下多少。
反过来也有一类不会因为处置而终止的支出,比如已经签了整年的服务、已经付清的检测。这类不管你怎么处置它都不会变,所以它们的处理优先级排在后面,先把能终止的终止掉,效果立刻就能在账单上看出来。
做这个分类不需要精确到分。一大类一大类地分,把明显的还在出账的挑出来就够了。真正需要精确的是那几项每月出账的金额,因为它们要用来看动手能省多少,这一块把数字找准,其余粗一点没有关系。
有个细节值得单独提:逾期产生的费用也要算进还在计的那一类。比如仓储费逾期会有滞纳、货款逾期会有罚息,这些是拖累拖出来的新支出,本质上是因为没有及时处置而额外产生的,属于最不该发生的一部分。
分类完成后,建议给还在计的那几项单独建一个小表,写明项目、月度数、终止条件、最晚什么时候动。这四项写清之后,一个原本模糊的拖着不管的状态,就变成了几张有明确金额和截止日的待办,处理起来自然快很多。
还有一点要提醒:分类这件事本身不要拖。它顶多花一两个小时,但它能立刻把整件事的量级降下来,因为你会发现真正在处理范围内的只有很少几项。很多人正是因为没有做这一步,才一直觉得这件事大得没法下嘴。
分类还有一个附带作用,就是给后面的安排提供依据。哪些事项必须在下个月之前动,哪些可以按季处理,哪些放着不动也没关系,分类之后一清二楚。顺序一旦明确,拖延的空间就小了,这是分类带来的最实际的好处。
做的时候建议用同一张纸,左边列还在计的,右边列已经停的,中间夹一栏写今天处置也拿不回来的。三栏写满之后,把左边那一栏圈起来,那是你接下来要花时间的地方,右边和中间那两栏基本不用再管,管也不会变。
这一节只要求做一件事:分清哪些还在计、哪些已经停了。做完这一步,拖累就从一种说不清的感觉变成几项有金额、有期限的支出。后面每一步的判断,都要站在这个分好的基础之上,不然所有的算都建在沙子上。
| 拖累来源 | 有没有账单 | 随处置能否止住 | 先动手的顺序 | ||||
|---|---|---|---|---|---|---|---|
| 占 | 用 | 货 | 架 | 的 | 仓 | 储 | 费 |
| 有 | , | 按 | 月 | 出 | |||
| 能 | , | 腾 | 空 | 即 | 止 | ||
| 第 | 一 | 优 | 先 |
沉没成本里最容易拖住人的,是把它算进下一笔
拖累里最隐蔽也最伤人的一种,是把上一笔的亏损算进下一笔的定价里。这件事在店里发生的频率极高,而且多数时候没人意识到自己在这么做,只觉得价格定得有点高,卖得有点慢,再往后就越拖越久。
它的形态是这样的:一批货已经亏了,于是新的一批定价的时候,心里想的是要把前面那部分找回来,价格比同类商品高出一截。价格一高,动销就慢,货放得久,又产生了新的拖累,下一批定价时又想把两笔都找回来。
这个循环的切口在于定价的依据。正确的依据是这一批货自己的成本加上合理利润,以及市场上的同类价格。上一批亏了多少,跟这一批的成本没有关系,把它加进去,只会让这一批也卖不动,等于把旧的拖累复制一份。
要判断自己有没有把旧账算进新价,只看一个指标就够:比同类商品的价格高出多少,以及高出之后动销有没有减缓。如果高出得没有明显理由,而货也卖得慢,那基本可以确定上一笔的负担已经被摊进了这一批的价格里。
还有一种变形的做法:不是加在价格上,而是加在数量上。上一批没卖掉,于是想靠这一批多做一点、多卖一点把前面补回来,结果进货量放大,风险也跟着放大。这笔账同样算错了,因为前一部的亏损不会因为后一部做大而降。
还有加在选品上的情形。做过一个失败的品类,心里不服气,于是换一个相近的品类再试一次,理由是这次对市场更了解了。这不是不行,但如果出发点是把上一次的钱挣回来,那方向就错了,判断会跟着偏向乐观。
这种算法最直接的代价是加倍了不确定性。本来新的一笔只需要面对市场本身的波动,现在还要额外承担一个必须补回损失的隐性任务,相当于给新决策挂上了一个和它无关的枷锁,让它从一开始就背着包袱起步。
要把它剥掉,可以在做决定之前先做一道减法:把这一笔的数字单独算一遍,完全不带上一笔的影响。算完之后再问一遍,这个决定在我不知道上一笔的情况下还会不会做。答案多半会变,变了就说明旧账确实算进去了。
这道减法还可以更彻底一点,做成两列。左列是这一笔自己的收支,右列是上一笔的历史。两列分开放,每次都分开看。习惯几次之后,你会发现同一件事在只看左列的时候,很多时候并不难决定,很多犹豫都来自右列。
还有一类更细的摊法:把上一笔的持有成本算进下一笔的售价里。比如上一批压在仓里的仓储费,被当成新一批的成本来分摊。这部分支出其实早已经发生过,和新的这批没有关系,加进去就等于在替过去收费。
一个克制这种冲动的原则是:每一笔的账只结自己的。新的这批要面对的是它自己的进货、运输、存放、推广,这些是它的成本;前面那批的历史归前面那批,各自走各自的路,两边不要串联,串了两次都算不准。
有一种情况确实需要参考历史,就是修正做法。上一批卖不动,可能是因为价格定高了、款式选偏了、图片不行,这些教训应该用来改这一批的做法,而不是用来改这一批的价格。前者是改进,后者是把亏损搬了个地方。
这个动作还能反向用。如果你发现自己不断用后面的决定去补前面的洞,那说明前面那个洞一直没有被正式认掉。只要它还在清单上挂着没有结论,它就会一直要求后来的决定为它负责,补洞的动作也就停不下来,把认下这一步做掉,这种联想自然会减弱。
从数字上看,把旧账算进新价的影响有时并不大。上浮几个百分点,看起来无伤大雅。但因为定价是动销的第一道阀门,几个百分点足以把一批货从卖得动变成卖得慢,后面的仓储和折价成本就全跟着来了,杠杆效应很明显。
如果要给自己立一条规矩,可以立这一条:定价的时候,桌上只放这一批的成本表和市场行情,不放任何历史账。历史账要看就在另一个时间段单独看,不要和定价的动作混在一起做,混在一起最容易把两个判断都做坏。
知虾的定价计算一栏呈现的是按相关参数组织的价格构成,可用作一处参照,数据按日更新到前一交易日。把这一批自己的成本放进去看,比把历史负担加进去看更接近真实情况,历史那部分不进入这一栏。
这一节的要点是:认不下的最大拖累,是它会要求后面每一笔替它把亏损找回来。这个动作一旦开始,就会一次一次地把旧的负担搬到新的决定上,最后没有一笔账是算得清的。把它剥出去,是拖累里最值钱的一个动作。
把拖累和时间并排,能看出什么
把拖累按时间轴排开,第一件看出来的事是它的形状。现金类那一部分是阶梯状的,每个月上一个台阶,按期出账,可以准确预判;残值下滑那一部分是斜坡状的,一直在往下走,看不到台阶,但更陡也更不可逆。
第二件看出来的事是两条线的方向相反。现金支出那条线往上走,可收回价值那条线往下走,中间的距离就是这笔投入每多放一段时间带给你的净负担。两条线之间的距离拉开的快慢,就是这件事真正的紧急程度。
第三件是拐点的存在。多数批次的残值不会匀速下滑,往往在某一个时间点之后掉得特别快,那个点通常对应需求转移或者季节切换。找到自己这一类商品的这个拐点,就知道哪一类笔不宜放到那之后。
拐点这件事有个具体的找法。翻过去几次处置的记录,看每批货从停下来到完全卖不动花了多久。几次记录下来,取一个大概的范围,比如多数在三到四个月之间,那这个范围就是你的参考拐点,超过这个时间还没处理就要警惕。
第四件是拖累的利息结构。现金那部分的利息是线性的,一个月一份,清清楚楚;机会那部分的利息是跳跃的,平时看不出来,一旦要上新品或者要腾位置的时候,代价会集中爆发出来,一次顶前面几个月。
这两种结构决定了处理方式不同。线性那部分靠的是尽快终止出账,做了就能立刻看到;跳跃那部分靠的是提前腾位置,不能等到真的要用了才动手,那时候已经来不及,只能接受最差的条件,或者放弃那个新动作。
第五件是拖累与投入金额的关系。把每一笔沉没的金额和它每月的拖累放在一张表上,会看到一个明显的错配:金额大的那一笔往往拖累很轻,因为它早就没有任何在计的支出了;金额小的那一笔如果绑着付费仓位,拖累反而很重。
这个错配的直接结论是:处理顺序不该按金额排,该按每月拖累排。把每月拖累从高到低排一遍,从最高的那笔开始处理,省下来的钱立刻就在下个月的账单上体现,反馈很快,也最容易坚持下去。
第六件是拖累与时间的关系并不是无限的。放得足够久之后,还能收回的那部分基本清零,残值那条线逐步走平,拖累就只剩下每个月固定出账的那几项和机会上的损失。这时候这笔投入已经变成纯粹的负担,一点好处也带不来了。
从图上还能看出一个常被忽略的事情:拖累在头两个月往往不大,因为残值还在,机会也没被占住。真正的痛感出现在第三到第六个月之间,那时候残值掉得最快,新动作也开始被卡。这个区间是最该提前动手的窗口。
据此可以定一个自己的规则:凡是停下来的投入,在第二个月结束之前要给一个明确结论,不管结论是处置、继续留还是确认归零。有了这个期限,拐点之前就已经有了动作,拖累也就很难积累到痛的那个区间。
把拖累和时间并排还有一个好处,就是它能让抽象的感受变成具体的数字。原来只觉得这事拖了挺久,现在能说出拖了五个月、每月还在出四百、可收回的三成已经掉到一成。数字一具体,决定的难度就下降了。
有一种特殊的拖累曲线要单独认,就是拖着不动反而产生收益的情况。少数品类因为稀缺,放久了价格会上涨。遇到这种,判断依据不是时间,而是这类商品的价格趋势,属于例外,不能拿它当作普遍规律来套别的东西。
做这张图不需要任何图表工具,拿一张纸画两条线就够了。横轴按月,一条往上走的是累计支出,一条往下走的是还能收回的价值。每个月末各点一个,画满半年,这张图会比你所有的感受都更清楚地告诉你该什么时候动。
这一节要说的是:拖累只有和时间并排才看得出形状。线条往上的部分有账单可查,往下的那部分要靠定期标价,两条线的方向和拐点,共同决定了这件事该现在动还是可以往后放一放。
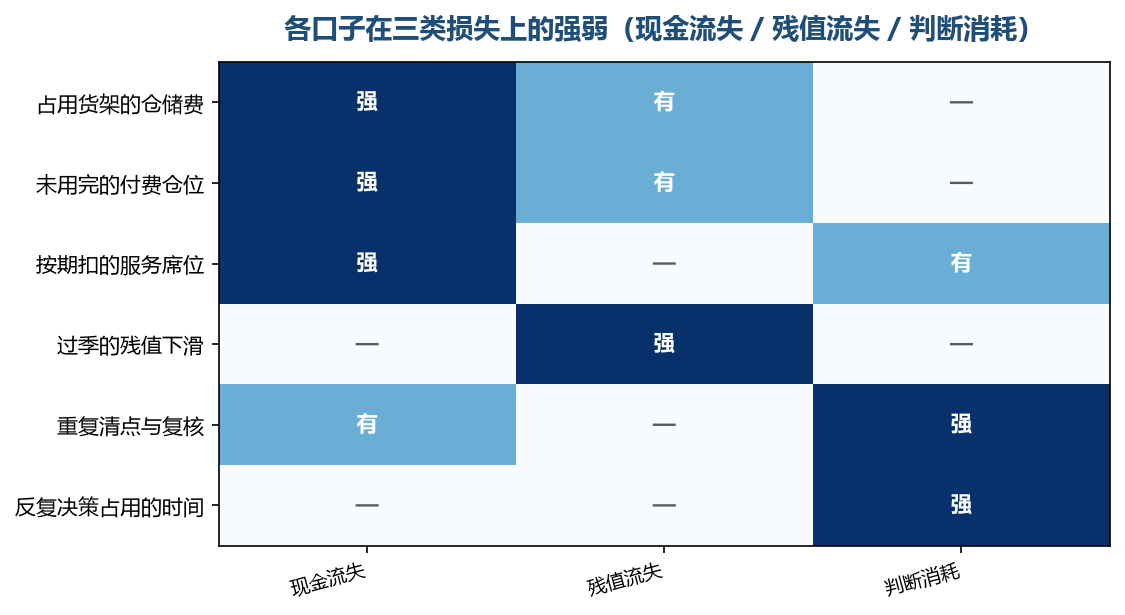
图注:三个方向各按没有、有、很强三档标注,前三个偏现金,中间偏残值,后两个只消耗判断力。
出现什么情况时,该果断划掉
划掉这个动作本身指的是认下,也就是承认这笔投入换不回来了,让它从待处理里出去。它不需要等条件完全成熟,而是在几种明确的信号出现时就可以做。这些信号都可观察,不需要靠感觉去猜,也不需要等到忍无可忍。
第一个信号是残值连续下滑。给它标过三次价,三次都比上一次低,而且找不到任何能反弹的理由,那就说明它已经进入单向下坡,往后只会更少。这时候继续等,等来的只会是一个更小的数字,划掉的成本反而最低。
第二个信号是它还在按期出账。只要有一笔支出每个月都还在发生,那这笔沉没就在给你送来新的负担。如果这笔出账可以通过终止合同、退掉位置来停止,那先做终止,再划掉,两步动作可以同时安排,不必分成两个阶段。
第三个信号是它开始挡路。想上新品类没有位置、想投新款预算不够、想腾出人手但手上还在清旧账,出现任何一种,说明这笔投入已经从背景噪音变成了实际障碍,它的代价不再只是它自己那点钱,而是挡住了别的事情。
第四个信号是它已经想不出第二个去处。当初不认是因为还有一个可能性,现在把所有的可能去处过了一遍,没有买家、没有渠道、没有可复用的款、没有可转的资质,一个都答不上来。这种情况下继续挂着就是在骗自己。
第五个信号是它被反复讨论却没有结论。同一笔投入在三次以上的会议或者思考里出现过,每次都以再看看结尾,说明它已经不缺信息了,缺的是决定。这种笔的划掉成本几乎为零,因为所有该想的都已经想过。
第六个信号是它对应的动作已经不存在了。比如当初想做但已经放弃的品类、当初选了但已经退市的款、当初的团队已经散了。支撑这笔投入继续有意义的前提没有了,那它剩下的价值也就一起没有了。
这几个信号不需要全部出现,任何一个出现得足够明确就够。不过如果同时出现三个以上,那就不是该不该划掉的问题,而是为什么还没有划掉的问题,这种情况通常只需要动手,不需要再讨论。
划掉的时候有一个动作不能省,就是写一句话把结论固定下来。写在清单上、写在原记录旁边都行,内容就三样:这笔是什么、为什么划、以后还会不会重提。有了这一句,以后就不会因为想不起来又把它翻出来重新讨论一遍。
写结论这件事的作用很多人低估了。它不只是留底,它是在给自己一个明确的收尾信号。没有这个信号,人会很自然地觉得这件事还没有结束,于是继续惦记着;有了它,这件事在心理上才算落下去,注意力也才能腾出来。
还有一种情况要看清楚:划掉和处置是两件事。划掉是账上的认定,处置是让实物有去处。有的笔先划掉再慢慢处置,有的笔先处置再划掉,顺序可以按方便来,但两者都要有,只划不处置的笔,东西还在那儿占着位置。
反过来的错误也要避免:因为舍不得处置,就一直不划掉。这两种动作其实是互相独立的,处置慢不影响划掉。先把账认了,处置可以按自己的节奏来,这样至少拖累里的判断消耗和机会消耗能立刻停下来,负担立刻减一半。
划掉之后要观察一件事,那就是有没有出现后悔。多数情况下不会,因为拖累不再产生,而且是可感的;少数情况下会,通常是处置还没跟上的那几笔。这时候不用怀疑决定本身,只需要把处置的动作补上,问题就解决了。
有个经验做法是把划掉和某个固定节点绑在一起。比如每季度末做一次,凡是符合上述任一信号、又已经挂了超过两个月的笔,一律在这个节点上划掉。有了固定节点,就不需要每次都重新判断该不该动,效率高很多。
知识经验这一层也要说清楚:划掉的依据是可观察的信号,不是心情。心情好的时候容易觉得再等等也行,心情差的时候容易一怒之下全清,两种都不是好依据。对照信号清单逐条打勾,比凭感觉判断要稳得多,也更容易坚持。
知虾那里公开的多站点数据一栏,把几个市场的数据分栏呈现,站点覆盖九个市场,数据按日更新到前一交易日。判断一批货在别的市场有没有出路时,这一栏可以当一层参照;要不要划掉这笔,仍然由上面的信号和你自己的账来决定,外部的信息只负责提供一条线索。
综合来看,判断该不该划掉,把这几条信号对着自己的清单过一遍就够了。任何一条足够明确,就可以动手;三条以上同时出现,就说明已经晚了,赶紧动手别再犹豫,越往后拖,代价只会更高,能收回的只会更少。
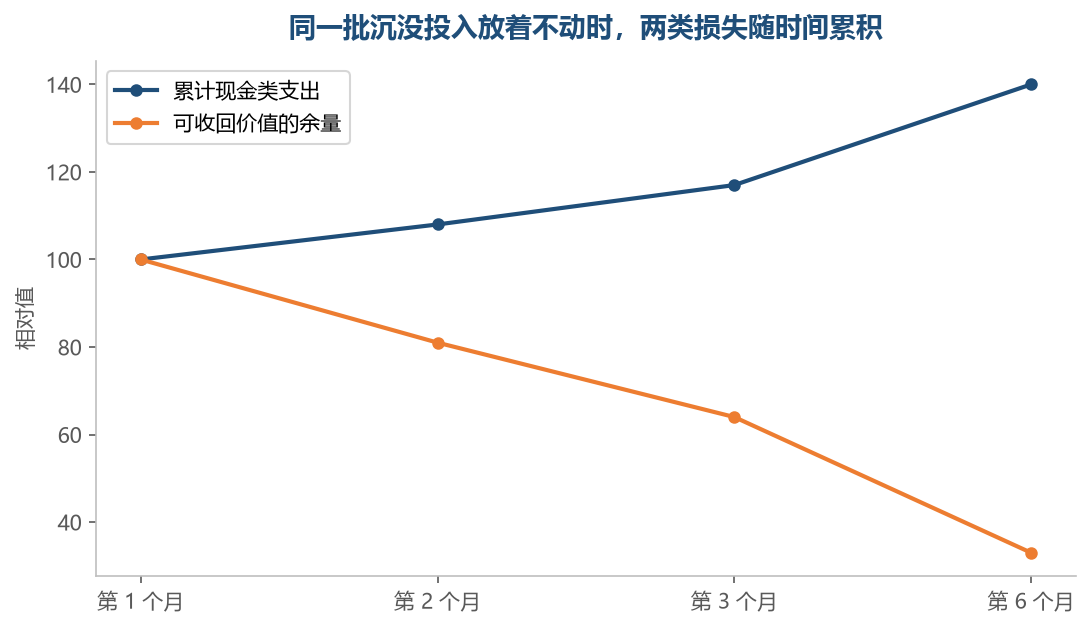
图注:两条线起点都取 100,累计支出是往上走的一条,可收回价值是一路往下的一条,两者分开得更快。
这一段只谈沉没成本认不下时的拖累
把边界收一遍。这一篇从头到尾只讲一件事:认下之前那段时间里,还在被拖累的是什么。它把拖累拆成位置、现金、残值、判断力和机会五处,说明每一处从哪儿渗出来、怎么随时间放大、什么情况下该果断划掉。
它没有讲认下之后怎么走完剩下的步骤,那是一条有先后次序的路,属于另一段的内容;它也没有算退出要付多少代价、放手之后资源怎么安排,那是后面的另一个题目。这一篇只负责把拖累看清楚,不替别的段落作答。
看清拖累本身就有直接价值,因为它把注意力从已经无法改变的那部分,转到了每天都在发生的那部分。前者的数字再大也已经固定,后者的数字才是你现在还能影响的,而多数人恰恰盯错了地方,所以才会觉得无从下手。
拖累里最值得先处理的是有账单的那几项。它们金额明确、终止条件清楚、处理之后效果立竿见影,属于性价比最高的一类。把这部分先处理掉,往往能把一整个月的支出压下一截,心里那团说不清的压力也会跟着轻一些。
残值下滑那部分要定期标价才看得见。建议固定每月一天,把还没处置的每一笔写一个当下能收回的数字,写在原来的数字旁边。几个月看下来,哪一笔在快速下坡就自己显出来了,处理顺序也就自然排出来了,不用靠感觉去挑。
判断力被占这件事最难自己察觉,但有一个很简单的自查方式:把清单拿出来,看看有没有哪一笔你已经想过三次以上还是没有结论。有,它就正在占用你的判断力,无论金额大小,都应该优先给它一个明确的处理结果。
机会被挤压的部分要等新动作的时候才暴露,所以更适合提前腾地方。不要等到非要上新品类才发现没位置,而是每季度检查一遍,看哪些位置是长期被沉没占着的,提前把能腾的腾出来,避免在关键时刻被迫接受最差的条件。
还有一条要立起来:每一笔的账只结自己的。不要在下一笔的定价、进量、选品里替上一笔找补偿,这种补偿算法看起来能补回损失,实际上只会把拖累复制到新的决定上,让本来能算清的账也变成一笔糊涂账。
该果断划掉的信号也整理过一遍:残值连续下滑、还在按期出账、开始挡路、想不出第二个去处、反复讨论没结论、对应的动作已经不存在。任何一条足够明确就可以动手,三条以上同时出现说明已经拖得太久,要立刻处理。
这一篇也没把拖累说成一种情绪。它是可以落到具体项目上的,某笔每月还在扣的费用、某块被长期占用的货架、某件想了三个月没结论的事。落到具体的项目上,这件事就有办法处理;停留在感受的层面,就只能一直被拖着。
落手做起来其实不难。一支笔,把这个月还在出账的项目列出来,把想了超过三次还没结论的事列出来,两张清单放在一起,就是你现在全部的拖累来源,加总一下,通常会发现没有想象中那么多,也没有那么难。
拖累不会因为你忙就不发生,也不会因为你不想它就不往外走。它是按天计的,和你的意愿无关。这一点听上去有点冷酷,但它其实是个好消息,因为这意味着只要动手,止损的效果也是按天计的,越早动手省得越多。
也别把拖累看得太重。它不是一笔新的损失,而是在已有损失之外额外产生的部分。认下这个认识之后,处理它就变成一件相对轻的事:不需要解决一个大问题,只需要把还在往外走的那几项停住,做到一件就少一件。
外部能做的是提供线索,某个市场还有没有人在搜、同类商品的在售处在什么水平,都可以拿来参照,方向对了再往下看。但认不认一笔投入,最终还是要用你自己的账、你的账单和你的判断来决定,外面的信息只负责指一个方向。
这篇的题目到这儿就答完了:认不下的时候还在被拖累什么,答案就是位置、现金、残值、判断力和机会这五样,以及一个重要提醒,别把它算进下一笔。至于认下之后怎么往下走、放手要付多少代价,属于另外的段落。
如果只带走一句,就带这句:拖着不动也是一种支出,只是它不出现在账单上,所以没人替它记账。既然没人替它记,就自己记,把这个月还在往外走的几项写下来,这就是从拖累里走出来的第一步。